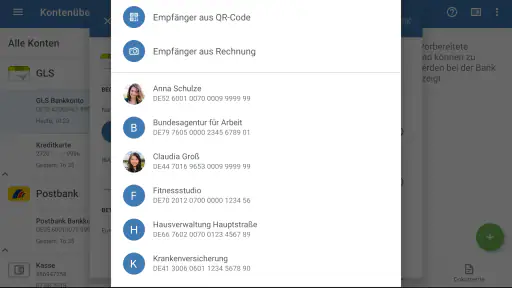
Banking4 Home richtet sich an Menschen, die ihre Bankgeschäfte nicht nur gelegentlich am Smartphone prüfen, sondern ihre Finanzen bewusst selbst organisieren möchten. Ich habe die App als Werkzeug für den täglichen Überblick betrachtet: Kontostände kontrollieren, Umsätze nachvollziehen und Zahlungen nicht zwischen mehreren Bank-Apps zusammensuchen. Dabei fällt schnell auf, dass die Qualität des Erlebnisses stark von der Verbindung zur jeweiligen Bank und vom verfügbaren Netz abhängt. Genau deshalb ist die App weniger ein hübsches Finanz-Dashboard als ein ernsthaftes Arbeitsgerät für das mobile Banking.
Der Name Banking4 Home klingt nach einer Lösung für den privaten Haushalt, und in diesem Rahmen spielt sie ihre Stärken aus. Sie stammt von Subsembly GmbH, gehört in die Kategorie Finanzen und kostet 9,99 €. Mit einer durchschnittlichen Bewertung von 4,2 bei rund 4.000 Bewertungen sowie über 50.000 Installationen wirkt sie wie eine etablierte Speziallösung und nicht wie ein kurzlebiger Testballon. Die Altersfreigabe USK ab 0 Jahren passt dazu: Inhaltlich geht es um Finanzverwaltung, nicht um Unterhaltung oder riskante Spekulation.
Banking im Netz: Wo die Verbindung den Unterschied macht
Beim ersten Einsatz würde ich nicht erwarten, dass die App unabhängig von den Banken arbeitet. Banking4 Home ist dort am überzeugendsten, wo die Verbindung zur Bank stabil ist und die benötigten Kontoinformationen zuverlässig abgefragt werden können. Das klingt selbstverständlich, verändert aber den Alltag spürbar: Eine schnelle WLAN-Verbindung zu Hause macht die Kontrolle der Finanzen angenehm, während ein schwaches Mobilfunksignal unterwegs aus einer kurzen Prüfung schnell eine Geduldsprobe machen kann.
Ich finde diese Abhängigkeit nicht grundsätzlich problematisch. Bankgeschäfte brauchen ohnehin eine Verbindung zu den jeweiligen Diensten, und eine App kann keine fehlerhafte Bankverbindung oder eine vorübergehend nicht erreichbare Bank wegzaubern. Wichtig ist vielmehr, die eigene Nutzung darauf einzustellen. Für eine spontane Kontostandskontrolle am Bahnhof sollte man sich nicht darauf verlassen, dass jede Abfrage sofort durchläuft. Für die wöchentliche Finanzrunde zu Hause ist die Anwendung deutlich passender.
Ein realistisches Beispiel: Ich sitze am Abend am Küchentisch, habe mehrere Ausgaben der vergangenen Tage und möchte prüfen, ob eine erwartete Zahlung eingegangen ist. In diesem Szenario zählt weniger eine spektakuläre Oberfläche als ein verlässlicher Ablauf. Ich öffne die App, stelle die Verbindung her, sehe die Kontobewegungen und kann die Buchungen in den Zusammenhang mit meinen eigenen Unterlagen bringen. Wenn das Netz stabil ist, fühlt sich dieser Vorgang konzentriert und zweckmäßig an.
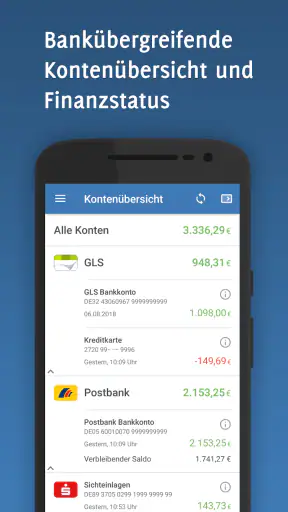
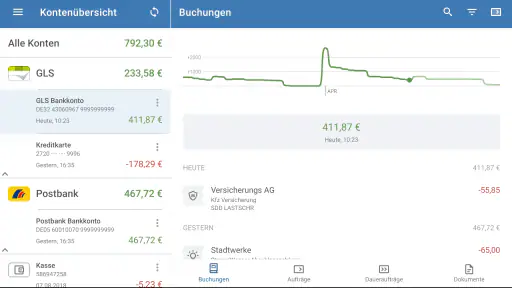
Anders sieht es aus, wenn ich unterwegs zwischen zwei Terminen nur wenige Sekunden habe. Eine mobile Banking-App der eigenen Hausbank kann dann manchmal direkter wirken, weil sie genau auf dieses eine Institut zugeschnitten ist. Banking4 Home lohnt sich besonders, wenn ich mehrere Konten oder Bankbeziehungen nicht in getrennten Anwendungen verwalten möchte. Der Vorteil ist also nicht automatisch Geschwindigkeit, sondern ein gemeinsamer Blick auf die persönliche Finanzlandschaft.
Mehrere Banken statt einzelner Inseln
Für Menschen mit nur einem Girokonto kann die zusätzliche Struktur zunächst überdimensioniert wirken. Die Bank-App selbst ist dann oft der einfachere Weg: Sie ist bereits eingerichtet, vertraut und unmittelbar mit dem eigenen Konto verbunden. Sobald jedoch verschiedene Konten, Sparziele oder regelmäßige Zahlungen im Spiel sind, wird ein zentraler Finanzarbeitsplatz interessanter.
Ich würde Banking4 Home deshalb nicht allein nach der Zahl der sichtbaren Funktionen beurteilen. Entscheidend ist, ob die App meine bisherige Gewohnheit verbessert. Wer ständig zwischen mehreren Bank-Apps wechselt, kann durch eine gemeinsame Verwaltung Zeit sparen. Wer hingegen nur einmal im Monat den Kontostand nachschaut, wird den Preis und die zusätzliche Einrichtung möglicherweise nicht als Vorteil empfinden.
Die Verbindung ist dabei nicht nur eine technische Voraussetzung, sondern Teil der Bedienlogik. Jede Aktualisierung erinnert mich daran, dass Finanzdaten nicht einfach aus einer statischen Liste stammen. Wenn eine Bank gerade nicht antwortet, muss ich zwischen einem echten Kontostand und einem möglicherweise nicht aktuellen Stand unterscheiden. Für eine sorgfältige Finanzplanung ist diese Denkweise wichtig.
Unterwegs nutzen: praktisch, aber nicht für jede Situation
Auf dem Smartphone hat Banking4 Home einen klaren Nutzen: Ich kann meine Finanzübersicht mitnehmen, statt für jede Frage einen Computer zu öffnen. Das ist hilfreich, wenn ich im Geschäft vor einer größeren Anschaffung stehe oder eine Rechnung mit einer früheren Buchung vergleichen möchte. Gerade bei spontanen Entscheidungen verhindert ein schneller Blick, dass ich nur nach Gefühl ausgebe.
Gleichzeitig ist ein kleines Display nicht immer der beste Ort für gründliche Finanzarbeit. Eine größere Kontenübersicht lässt sich zu Hause leichter prüfen, besonders wenn ich mehrere Buchungen vergleichen oder Unstimmigkeiten suchen möchte. Ich sehe den mobilen Einsatz deshalb zweigeteilt: Für kurze Kontrollen ist er praktisch, für eine ausführliche Ordnung der Finanzen nehme ich mir lieber Zeit und eine ruhige Umgebung.
Ein nützlicher Arbeitsablauf besteht darin, unterwegs nur die Frage zu beantworten, die gerade wichtig ist. Ist eine Zahlung eingegangen? Wurde eine Lastschrift gebucht? Reicht der verfügbare Betrag für eine Ausgabe? Ich würde nicht versuchen, während einer schlechten Verbindung nebenbei die gesamte Finanzhistorie zu analysieren. Diese Begrenzung macht die Nutzung verlässlicher und reduziert die Gefahr, aus einem unvollständigen Abruf falsche Schlüsse zu ziehen.
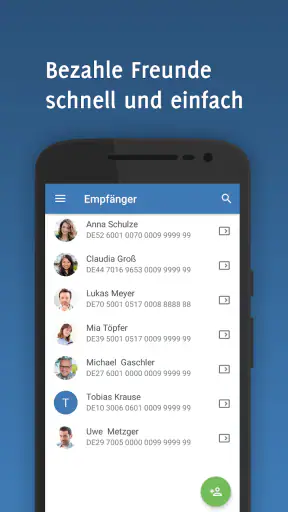
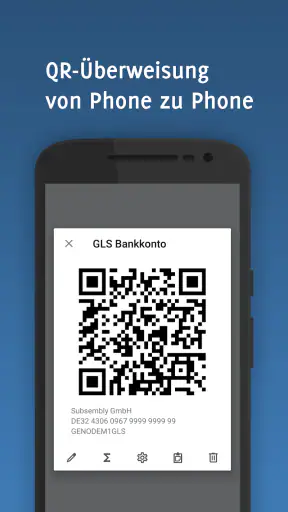
Auch die Situation rund um eine Zahlung verdient Aufmerksamkeit. Wenn ich eine Überweisung unterwegs vorbereite, sollte ich nicht nur auf die Bequemlichkeit achten, sondern auf Ruhe, Empfang und die Möglichkeit, die Angaben noch einmal zu kontrollieren. Ein hektischer Vorgang im öffentlichen Raum ist für sensible Finanzdaten ohnehin nicht ideal. Banking4 Home kann den Prozess mobil zugänglich machen, aber die Verantwortung für Prüfung und Freigabe bleibt bei mir.
Wer von der mobilen Verwaltung profitiert
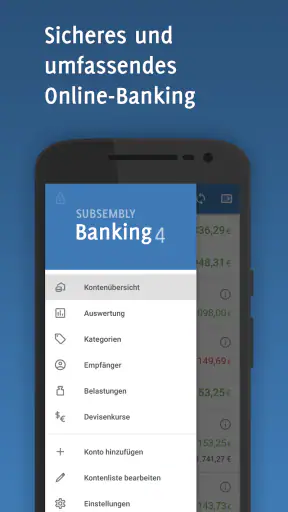
Besonders passend finde ich die App für private Nutzer, die ihre Konten regelmäßig beobachten und nicht von einer einzigen Bankoberfläche abhängig sein möchten. Auch Haushalte, in denen wiederkehrende Zahlungen, mehrere Konten oder unterschiedliche Bankverbindungen zusammenkommen, können von einer zentralen Sicht profitieren. Der entscheidende Gewinn liegt dann in der Ordnung: Ich muss mir nicht merken, wo eine bestimmte Buchung zu finden ist.
Weniger passend ist sie für Nutzer, die ausschließlich einfache Sofortaktionen in der App ihrer Hausbank erledigen wollen. Wer keine zusätzliche Verwaltungsoberfläche benötigt, wird den Wechsel zwischen Banking4 Home und der Bank-App eher als weiteren Schritt empfinden. Ebenso würde ich sie nicht als erste Wahl empfehlen, wenn die eigene Nutzung fast vollständig aus kontaktlosem Bezahlen oder sehr schnellen Kartenfunktionen besteht. Dafür ist eine klassische Bank- oder Wallet-App meist näher am jeweiligen Moment.
Ein weiterer Punkt ist die Lernkurve. Eine Finanz-App, die mehrere Konten zusammenführt, verlangt mehr Aufmerksamkeit als eine einzelne Bank-App. Am Anfang sollte ich mir Zeit nehmen, die Konten sauber zuzuordnen und die Darstellung zu verstehen. Wer ohne Vorbereitung sofort loslegt, kann sich durch eine unübersichtliche Kontenlandschaft selbst verwirren. Das ist kein Fehler, den eine bessere Internetverbindung lösen würde.
Wenn die Verbindung scheitert: Ruhe bewahren und sauber prüfen
Die schwierigsten Momente entstehen nicht beim normalen Abruf, sondern dann, wenn etwas nicht wie erwartet funktioniert. Eine Bank ist nicht erreichbar, eine Anmeldung dauert ungewöhnlich lange oder eine Buchung erscheint nicht sofort. In solchen Situationen würde ich nicht wiederholt hektisch aktualisieren oder eine Zahlung vorschnell erneut ausführen. Zuerst sollte ich prüfen, ob die Verbindung grundsätzlich funktioniert und ob die Bankseite selbst erreichbar ist.
Bei einer fehlenden Buchung ist außerdem wichtig, zwischen „noch nicht sichtbar“ und „nicht ausgeführt“ zu unterscheiden. Eine App-Anzeige ist nicht automatisch der endgültige Beweis für den Status eines Vorgangs. Ich würde deshalb bei wichtigen Zahlungen die Bestätigung oder die Informationen der Bank heranziehen und mir bei Unsicherheit die Uhrzeit sowie den Betrag notieren. Diese kleine Gewohnheit verhindert doppelte Überweisungen und erleichtert später die Suche.
Ein gutes Wiederherstellungsverhalten beginnt für mich mit einem einfachen Ablauf: Verbindung wechseln, einige Augenblicke warten, den Kontostand nicht mehrfach interpretieren und erst danach erneut prüfen. Im heimischen WLAN kann ein Wechsel auf mobile Daten zeigen, ob das Problem am lokalen Netz liegt. Unterwegs hilft umgekehrt manchmal ein späterer Versuch an einem ruhigeren Ort. Die App kann nur so zuverlässig sein wie die Verbindung und der Bankdienst, mit dem sie gerade kommuniziert.
Besonders vorsichtig wäre ich bei einer unterbrochenen Zahlung. Wenn der Bildschirm nicht eindeutig zeigt, ob der Auftrag angenommen wurde, sollte ich nicht sofort einen zweiten Auftrag senden. Stattdessen prüfe ich zunächst die Umsatzanzeige, eine mögliche Bestätigung und gegebenenfalls die Bank direkt. Bei Finanz-Apps ist ein langsamer zweiter Blick oft sicherer als ein schneller zweiter Klick.
Was ich vor einer Reise vorbereiten würde
Vor einer Reise würde ich die wichtigsten Konten einmal in Ruhe prüfen und mir nicht erst am Flughafen überlegen, ob die Verbindung zur Bank funktioniert. Das bedeutet nicht, dass ich mich auf eine bestimmte Offline-Funktion verlassen sollte. Es bedeutet vielmehr, dass ich offene Zahlungen, erwartete Abbuchungen und den finanziellen Spielraum vorher kontrolliere. So muss ich unterwegs weniger sensible Vorgänge unter Zeitdruck erledigen.
Für den Notfall ist es außerdem sinnvoll, die Kontaktdaten der eigenen Bank und alternative Zugriffsmöglichkeiten griffbereit zu haben. Wenn ein Abruf in Banking4 Home scheitert, brauche ich eine zweite Möglichkeit, um den Status einer wichtigen Zahlung zu klären. Diese Vorbereitung ist gerade deshalb wertvoll, weil keine einzelne App die Verfügbarkeit aller beteiligten Bankdienste garantieren kann.
Datenbewusst arbeiten statt ständig aktualisieren
Finanzdaten gehören für mich zu den Informationen, bei denen Bequemlichkeit nicht alles ist. Ich würde die App nicht in jedem offenen WLAN verwenden, nur weil gerade eine Kontostandsabfrage ansteht. In einem privaten, vertrauenswürdigen Netz ist die Nutzung angenehmer; in öffentlichen Netzen sollte ich besonders darauf achten, wer meinen Bildschirm sehen kann und ob ich wirklich sofort handeln muss.
Auch beim mobilen Datenverbrauch ist ein bewusster Rhythmus sinnvoll. Ständige Aktualisierungen bringen nicht automatisch mehr Klarheit. Wenn ich alle paar Minuten prüfe, ob sich ein Kontostand verändert hat, verbrauche ich Aufmerksamkeit und möglicherweise Daten, ohne eine bessere Entscheidung zu treffen. Für die meisten privaten Abläufe reicht ein gezielter Abruf zu einem passenden Zeitpunkt.
Ich würde außerdem Benachrichtigungen und sichtbare Kontoinformationen auf dem Sperrbildschirm kritisch betrachten, sofern das Gerät solche Vorschauen anbietet. In Bus, Bahn oder Wartezimmern kann bereits eine kurze Textzeile mehr verraten, als mir lieb ist. Die sicherste mobile Nutzung besteht nicht nur darin, eine geschützte Verbindung zu haben, sondern auch darin, die Umgebung und die Anzeige des eigenen Geräts mitzudenken.
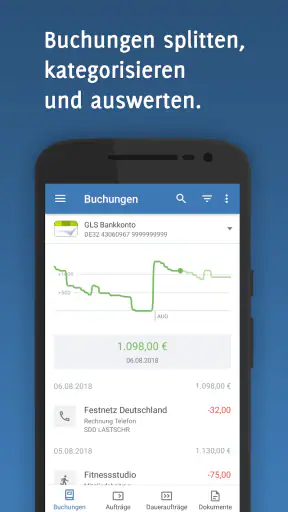
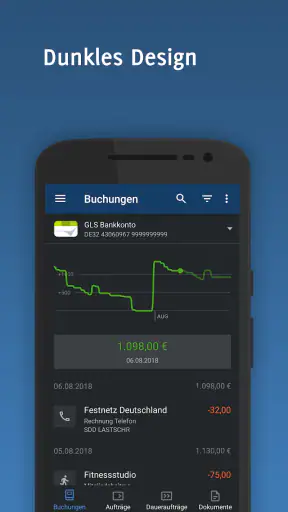
Ein praktischer Tipp für die tägliche Kontrolle: Ich rufe die Konten nicht wahllos auf, sondern vergleiche neue Buchungen mit meinen erwarteten Ausgaben. Eine unbekannte Abbuchung fällt eher auf, wenn ich weiß, welche regelmäßigen Zahlungen anstehen. Dadurch wird Banking4 Home nicht bloß zum Kontostandsanzeiger, sondern zu einem Werkzeug für eine kleine, regelmäßige Finanzroutine.
Der Preis im Verhältnis zum eigenen Bedarf
Mit 9,99 € ist Banking4 Home keine kostenlose Zusatz-App, die ich ohne Überlegung installiere und nach einem kurzen Test wieder vergesse. Der Preis muss sich durch einen echten Mehrwert rechtfertigen. Für mich ist dieser Mehrwert vor allem dann plausibel, wenn die zentrale Verwaltung mehrerer Bankverbindungen den Alltag vereinfacht. Bei einem einzigen Konto und seltenem Banking würde ich zunächst prüfen, ob die vorhandene Bank-App nicht bereits genügt.
Die rund 2.400 Rezensionen zeigen, dass viele Nutzer ihre Erfahrungen ausführlicher beschrieben haben, während die über 50.000 Installationen auf eine klar umrissene, aber nicht riesige Zielgruppe hindeuten. Ich lese das als Hinweis auf eine spezialisierte Anwendung: Sie muss nicht jedem gefallen, sondern den richtigen Nutzern eine verlässliche Struktur bieten. Für mich ist das sinnvoller als eine App, die möglichst viele Menschen mit vereinfachten Funktionen anspricht.
Wer seine Finanzen ernsthaft selbst verwaltet, sollte den Kauf nicht nur nach der Oberfläche beurteilen. Wichtiger sind die eigenen Bankverbindungen, die Häufigkeit der Nutzung und die Bereitschaft, bei technischen Unterbrechungen sorgfältig zu reagieren. Wenn diese drei Punkte passen, kann der Preis angemessen sein. Wenn nicht, ist eine kostenlose Standardlösung wahrscheinlich die vernünftigere Entscheidung.
Mein Urteil zur Verbindung und zum gesamten Alltag
Banking4 Home überzeugt mich vor allem als zentrale Finanz-App für Nutzer, die mehr Ordnung brauchen als die einzelne Bank-App bietet. Die Verbindung zur Bank ist dabei der Dreh- und Angelpunkt: Bei stabilem Netz wird die Abfrage unkompliziert, bei Störungen verlangt die Anwendung eine ruhige und verantwortungsvolle Vorgehensweise. Das ist bei Finanzsoftware kein kleiner Nebenaspekt, sondern ein Teil der tatsächlichen Nutzung.
Ich würde sie jemandem empfehlen, der mehrere Konten im Blick behalten, regelmäßige Buchungen nachvollziehen und unterwegs nicht von einer einzigen Bankoberfläche abhängig sein möchte. Für den schnellen Blick im Alltag funktioniert sie gut, solange ich nicht erwarte, dass jeder Abruf unabhängig von Netz und Bankdienst sofort gelingt. Die App belohnt eine geordnete Arbeitsweise mehr als spontane Klicks.
Wer dagegen nur ein Konto besitzt, selten Umsätze prüft oder ausschließlich schnelle Karten- und Zahlungsfunktionen sucht, fährt mit der App der eigenen Bank möglicherweise besser. Auch Menschen, die bei einer unterbrochenen Verbindung sofort eine eindeutige Rückmeldung brauchen, sollten bedenken, dass der Status eines Finanzvorgangs nicht allein von der Oberfläche abhängt.
Mein Fazit fällt deshalb ausgewogen aus: Banking4 Home ist kein beiläufiger Kontostands-Viewer, sondern ein kostenpflichtiges Werkzeug für private Finanzorganisation. Die Stärke liegt in der Zusammenführung und im bewussten Überblick, nicht in einem völlig reibungslosen Erlebnis unter allen Netzwerkbedingungen. Wenn ich die App in einem stabilen Netz nutze, meine Daten nicht unnötig offenlege und bei Fehlern systematisch prüfe, bekomme ich eine überzeugende Lösung für den mobilen Finanzalltag. Für Nutzer mit mehreren Bankbeziehungen ist sie deutlich interessanter als für Menschen mit einem einzigen, selten genutzten Konto.


